Innehåll
Nej, utan någon inkomst alls får du inte ett kreditkort. Konsumentkreditlagen kräver att kortutgivaren prövar om du har råd att betala tillbaka krediten. Inkomsten behöver däremot inte vara lön, eftersom pension, sjukpenning och a-kassa också är skattepliktig inkomst som syns i kreditupplysningen.
Kraven skiljer sig mellan korten. Bank Norwegian anger inget minsta inkomstkrav, medan re:member flex och Avida Black kräver 150 000 kr i årsinkomst och Collector Black kräver 220 000 kr.
I korthet
Konsumentkreditlagen kräver en kreditprövning innan ett kreditkort beviljas. Du behöver därför en regelbunden inkomst, men den kan komma från pension, sjukpenning, föräldrapenning eller a-kassa och inte bara från lön.
Kortutgivaren väger samman inkomst, skulder och betalningshistorik. Bank Norwegian har inget angivet inkomstkrav, men gör en kreditprövning som alla andra.
Snabbfakta om inkomst och kreditkort
| Begrepp | Förklaring |
|---|---|
| Lagkrav | Konsumentkreditlagen kräver en kreditprövning innan kortet beviljas |
| Vad som räknas som inkomst | Lön, pension, sjukpenning, föräldrapenning, a-kassa och inkomst från eget företag |
| Inkomstkrav hos våra kort | Inget angivet krav hos Bank Norwegian, 150 000 kr hos re:member flex och Avida Black, 220 000 kr hos Collector Black och Collector Purple |
| Helhetsbedömning | Inkomst, skulder, betalningshistorik och ålder vägs samman |
| Lägsta ålder | 18 år för de flesta kort, 20 år för Collector Black och 23 år för Collector Purple |
| Kontroll av inkomsten | Kortutgivaren ser din taxerade inkomst i kreditupplysningen |
| Vanlig orsak till avslag | För låg inkomst i förhållande till kraven eller till dina skulder |
Varför krävs det en inkomst?
Konsumentkreditlagen kräver att kortutgivaren prövar om du har ekonomiska förutsättningar att betala tillbaka krediten. Utan någon inkomst saknas den förutsättningen, så kortet beviljas inte.
Marknadsföring som lovar kreditkort utan inkomst stämmer alltså inte. Ofta menas kort utan krav på fast anställning, vilket är något annat.
Kreditprövningen är till för att skydda dig. Får du avslag kan det vara ett tecken på att ekonomin inte är redo för en kredit just nu.
Vad räknas som inkomst?
Inkomst är mer än lön från en fast anställning. Kortutgivaren ser din taxerade inkomst i kreditupplysningen, så skattepliktiga ersättningar syns där på samma sätt som lön.
Inkomster som brukar räknas
- Lön: Lön från en tillsvidareanställning väger tyngst, men även visstidsanställningar räknas.
- Pension: Allmän pension, tjänstepension och privat pension är regelbunden inkomst.
- A-kassa: Ersättning från a-kassan är skattepliktig inkomst.
- Sjukpenning och sjukersättning: Ersättningarna från Försäkringskassan räknas som inkomst.
- Föräldrapenning: Föräldrapenningen räknas under den tid den betalas ut.
- Eget företag: Inkomst från enskild firma eller eget aktiebolag räknas, men kortutgivaren vill ofta se en stabil historik.
Studiemedel från CSN består till stor del av lån. Om kortutgivaren räknar med studiemedel varierar, så kontrollera kraven innan du ansöker och läs mer på sidan om kreditkort för studenter.
Inkomster som brukar sakna betydelse är tillfälliga inkomster, vinster från spel och inkomster från utlandet som inte syns i Skatteverkets uppgifter. Kortutgivaren kan bara räkna med det som går att kontrollera.
Vilka inkomstkrav har korten?
Kraven skiljer sig mellan korten och kan ändras. Här är kraven för korten som går att söka via oss, så som de anges i dag.
| Kort | Ålder | Inkomst | Övrigt |
|---|---|---|---|
| Bank Norwegian | Över 18 år | Inget angivet minimikrav | Inga betalningsanmärkningar och folkbokförd i Sverige i 36 månader |
| re:member flex | Minst 18 år | Minst 150 000 kr per år | Inga betalningsanmärkningar |
| Avida Black | Minst 18 år | Minst 150 000 kr per år | Inga betalningsanmärkningar |
| Collector Black | Minst 20 år | Minst 220 000 kr per år | Inga betalningsanmärkningar |
| Collector Purple | Minst 23 år | Minst 220 000 kr per år | Inga betalningsanmärkningar |
| Coop Mastercard Mer | Minst 18 år | Ingen uppgift | Kräver medlemskap i Coop |
| MoreGolf Mastercard | Minst 18 år | Ingen uppgift | Kräver medlemskap i en golfklubb |
Med lägre inkomst är Bank Norwegian det kort bland våra där inkomsten inte har ett fast golv. Kortutgivaren gör ändå en kreditprövning, så en låg inkomst kan leda till en lägre kreditgräns eller ett avslag.
Fyll i din ålder och din årsinkomst före skatt i kravkollen. Den visar vilka kort du uppfyller de angivna kraven för och vilka som kräver högre inkomst.
Kraven är de som utgivarna själva anger. Att du uppfyller dem betyder inte att du beviljas kortet, eftersom banken alltid gör en kreditprövning med kreditupplysning.
Vad mer väger kortutgivaren in?
Inkomsten är bara en del av kreditprövningen. Kortutgivaren tittar på hela din ekonomi.
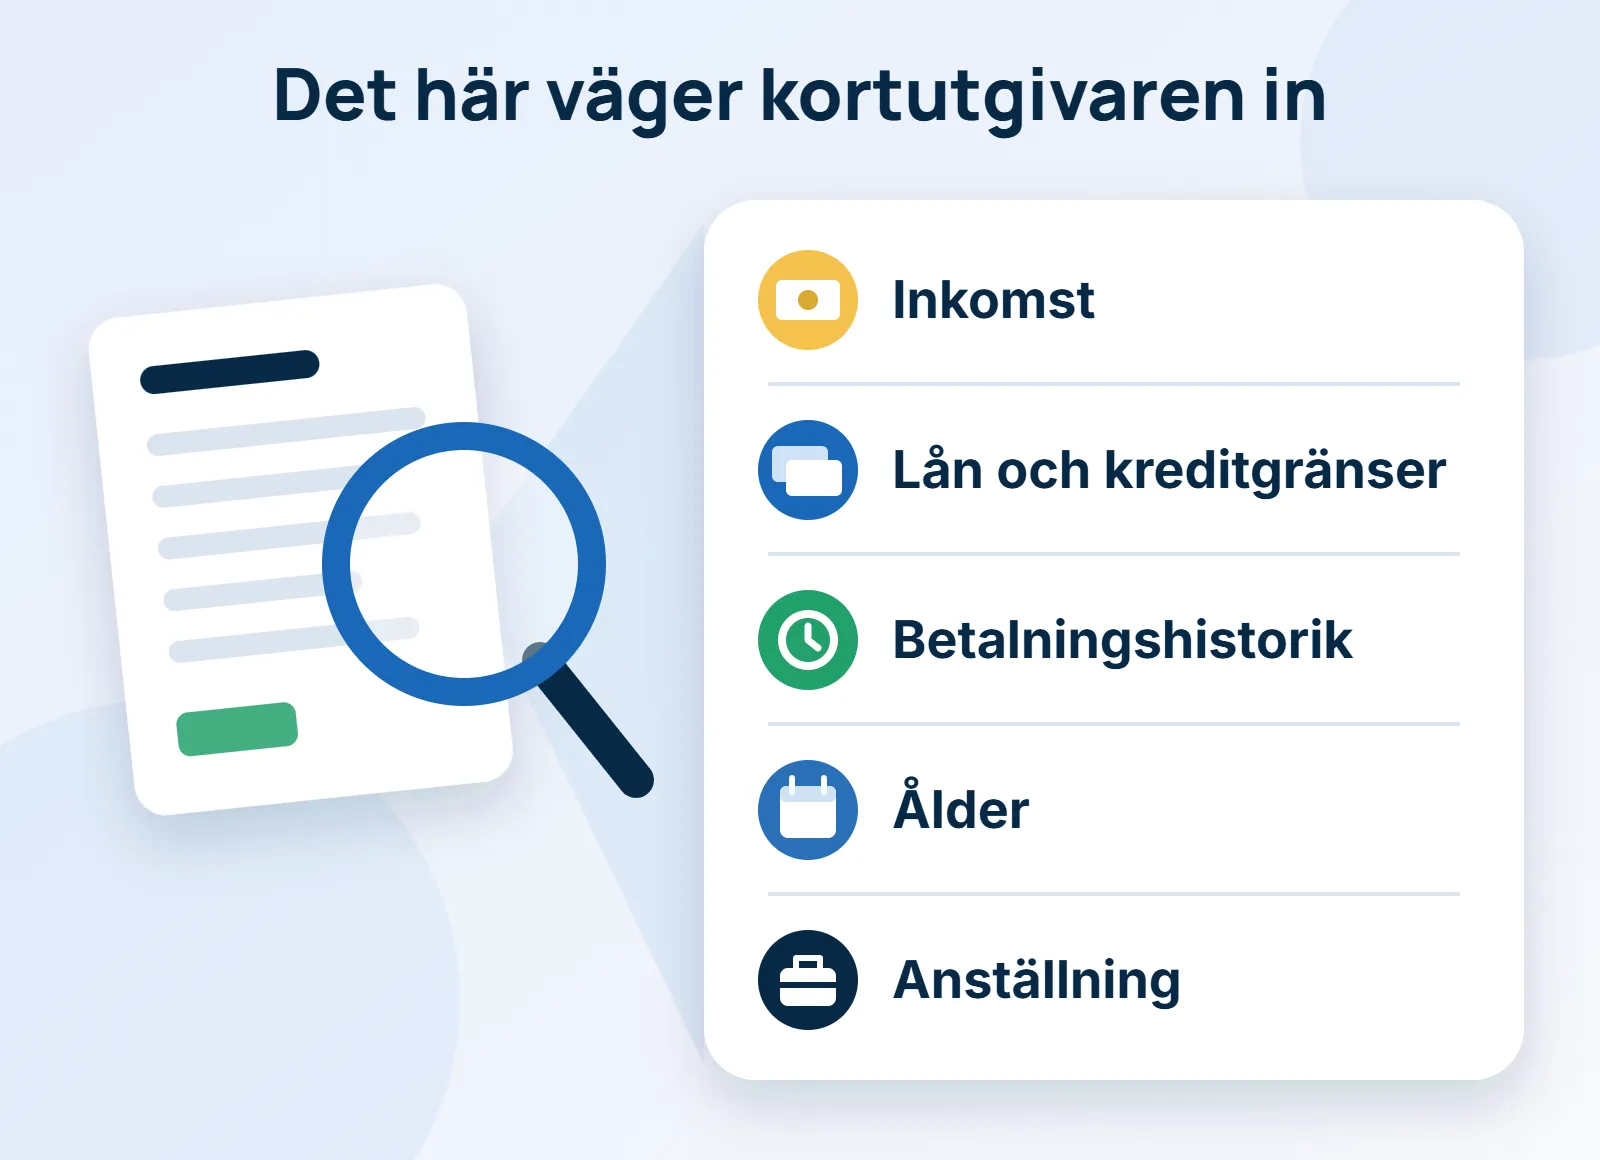
Skulder och kreditgränser: Lån du redan har räknas in, liksom kreditgränser på kort du inte använder. En outnyttjad kreditgräns kan användas när som helst och ses därför som en möjlig skuld.
Betalningshistorik: Betalningsanmärkningar och kreditförfrågningar de senaste 12 månaderna syns i kreditupplysningen. En betalningsanmärkning leder oftast till avslag.
Ålder: De flesta kort kräver att du är minst 18 år. Collector Black kräver 20 år och Collector Purple 23 år.
Anställning: En tillsvidareanställning väger oftast tyngre än en tidsbegränsad anställning. Har du eget företag vill kortutgivaren ofta se att inkomsten har varit stabil en tid.
Vad gör du vid låg inkomst eller deltidsjobb?
Är din inkomst låg eller jobbar du deltid finns det några saker som ökar chansen att få ett kort. Börja med att välja rätt kort, eftersom kraven skiljer sig mycket.
- Välj ett kort där du uppfyller kraven: Bank Norwegian har inget angivet inkomstkrav, medan re:member flex och Avida Black kräver 150 000 kr. Sök inte ett kort som kräver 220 000 kr om du tjänar mindre.
- Kontrollera dina uppgifter först: Beställ ett utdrag med uppgifterna som finns om dig hos UC innan du ansöker. Då ser du samma inkomst som kortutgivaren ser.
- Betala av skulder: Mindre skulder ökar chansen att få kortet. Säg upp kort du inte använder och betala av dyra krediter.
- Sök ett kort i taget: Många ansökningar på kort tid sänker din kreditvärdighet. Vänta några månader mellan ansökningarna.
- Ange rätt inkomst: Kortutgivaren ser din taxerade inkomst i kreditupplysningen. En för högt angiven inkomst upptäcks och leder till avslag.
Tumregeln vid låg inkomst
Bygg upp ekonomin innan du söker ett kreditkort, i stället för att skaffa ett kort som stöd när inkomsten är låg. Ett kreditkort ersätter inte en stabil inkomst.
Har du svårt att få pengarna att räcka kan du vända dig till budget- och skuldrådgivningen i din kommun. Rådgivningen är kostnadsfri.
Vilka alternativ finns om du inte uppfyller kraven?
Får du avslag finns det alternativ som inte är kreditkort men som fungerar för vardagens betalningar. De flesta kräver ingen kreditprövning alls.
Bankkort: Ett bankkort, eller debetkort, kräver ingen kreditprövning eftersom det inte finns någon kredit. Kortet fungerar för vardagsköp och köp på nätet, men saknar räntefria dagar och bonus. Skillnaderna beskriver vi i guiden debetkort eller kreditkort.
Förbetalt kort: Du laddar kortet med pengar i förväg och handlar sedan för det beloppet. Kortet ger bra kontroll över utgifterna och kräver ingen kreditprövning.
Kontokredit hos din bank: En kontokredit är en kreditgräns kopplad till ditt bankkonto. Även den kräver en kreditprövning, men din egen bank känner redan till din ekonomi.
Vänta tills ekonomin är stabilare: Ibland är det bästa att inte ha ett kreditkort alls. Utan en stabil inkomst kan kortet bli en skuldfälla.
Vilka är riskerna med kreditkort vid osäker ekonomi?
Ett kreditkort är inte alltid en lösning när ekonomin är osäker. Det finns några risker att känna till.
Räntan är hög: Bland korten som går att söka via oss ligger den effektiva räntan mellan 12,60 och 24,36 procent. På en skuld på 10 000 kr blir det ungefär 105 till 203 kr i ränta per månad.
Dröjsmålsränta: Betalar du för sent räknas dröjsmålsränta på det som är förfallet. Skulden kan då snabbt bli större än du räknat med.
Betalningsanmärkning: Kan du inte betala alls kan skulden till slut ge en betalningsanmärkning som syns i tre år. Den gör det svårare att hyra bostad och få nya lån.
Snöbollseffekt: Ett kreditkort kan täcka en tillfällig utgift, men om grundekonomin inte håller växer skulden. Den som använder ett kreditkort för att betala ett annat hamnar lätt i en spiral.
Budget- och skuldrådgivningen i din kommun hjälper dig kostnadsfritt om ekonomin inte går ihop. Mer om lån och krediter finns på Konsumentverkets sida om lån och krediter.
Att låna kostar pengar
Har du en låg eller osäker inkomst är det extra viktigt att tänka efter innan du skaffar ett kreditkort. Betalar du inte i tid får du betala dröjsmålsränta och riskerar en betalningsanmärkning.
Använd kortet som ett betalmedel och inte som en lånekälla. Behöver du hjälp med ekonomin kan du vända dig till budget- och skuldrådgivningen i din kommun, som är kostnadsfri.
Vanliga frågor
Kan jag få kreditkort om jag är arbetslös?
Ja, om du får ersättning från a-kassan och den räcker för kortets krav. Utan ersättning saknar du inkomst. Då beviljas kortet inte.
Behöver jag skicka in lönebesked när jag ansöker?
Oftast inte, eftersom kortutgivaren ser din taxerade inkomst i kreditupplysningen. Har din inkomst ändrats sedan den senaste deklarationen kan kortutgivaren be om ett anställningsintyg eller lönebesked.
Kan jag få kreditkort som pensionär?
Ja, pension räknas som inkomst på samma sätt som lön. Vilka kort som passar bäst går vi igenom på sidan om kreditkort för pensionärer.
Påverkar en låg inkomst kreditgränsen?
Ja, kreditgränsen sätts efter kreditprövningen. Med en lägre inkomst får du ofta en lägre kreditgräns. Hos Collector Black ligger gränsen till exempel mellan 5 000 och 50 000 kr.
Kan jag få kreditkort när jag fyller 18?
Ja, flera kort har 18 år som lägsta ålder, till exempel Bank Norwegian, re:member flex och Avida Black. Du behöver ändå en inkomst. Både re:member flex och Avida Black kräver 150 000 kr om året.
Läs vidare
Källor