Innehåll
För resor, köp på nätet och större köp är ett kreditkort oftast bästa valet, eftersom du får räntefria dagar, reseförsäkring och ett starkare skydd om något går fel. Ett debetkort passar bättre när ekonomin är tight, eftersom du bara kan handla för pengar som redan finns på kontot. Du kan också ha båda. Ett kreditkort med 0 kr i årsavgift, som Bank Norwegian eller re:member flex, kostar inget extra så länge du betalar fakturan i tid.
Skillnaden ligger i varifrån pengarna kommer. Med debetkortet dras pengarna direkt från ditt bankkonto, medan kreditkortet lånar ut pengarna tills du betalar fakturan med upp till 45 eller 56 räntefria dagar.
I korthet
Debetkortet drar pengarna direkt från ditt bankkonto. Kreditkortet ger dig en kredit som du betalar tillbaka på en faktura, utan ränta om du betalar hela beloppet i tid.
Kreditkortet ger mer skydd och fler förmåner vid resor och större köp. Debetkortet är enklare och säkrare för den som har en tight ekonomi.
Snabbfakta om debetkort och kreditkort
| Egenskap | Debetkort | Kreditkort |
|---|---|---|
| Pengarna kommer från | Ditt bankkonto direkt | Kortutgivarens kredit, som du betalar på en faktura |
| Kreditprövning | Nej, du behöver bara ett bankkonto | Ja, ofta med en kreditupplysning hos UC |
| Räntefria dagar | Nej, pengarna dras direkt | Oftast upp till 45 eller 56 dagar |
| Risk för skulder | Nej, du kan bara använda pengar som du har | Ja, upp till kreditgränsen |
| Bonus | Sällan | Ofta cashback, poäng eller rabatter |
| Försäkringar | Sällan | Ofta reseförsäkring när resan betalas med kortet |
| Obehöriga köp | Självrisk på normalt högst 400 kr, men pengarna dras från kontot | Samma självrisk, men pengarna finns kvar på kontot |
| Årsavgift | Ingår ofta i bankens kontopaket | 0 till 295 kr bland korten vi har granskat |
Vad är den grundläggande skillnaden?
Den stora skillnaden mellan debetkort och kreditkort är varifrån pengarna kommer när du betalar. Alla andra skillnader följer av det.
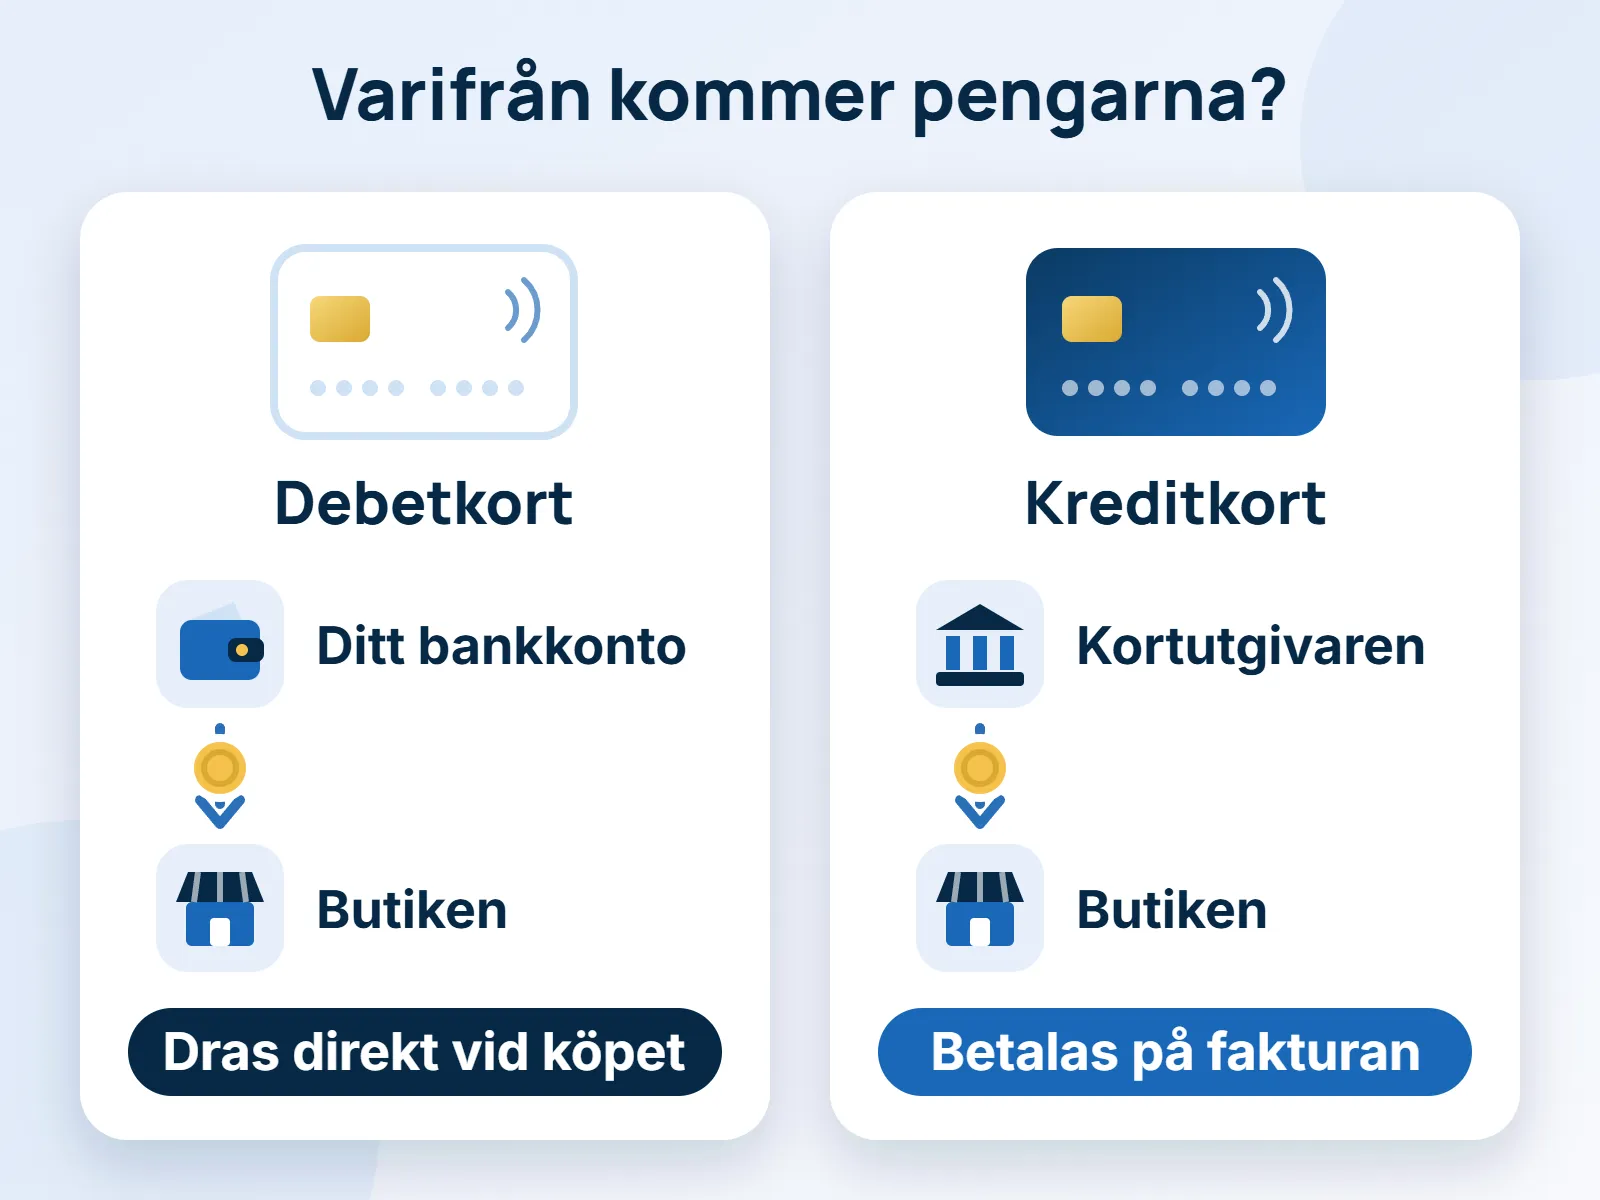
Debetkort: När du betalar med ett debetkort dras pengarna från ditt bankkonto. Du måste ha täckning på kontot för att köpet ska gå igenom. Debetkortet kallas ofta bankkort och ingår vanligen i bankens kontopaket.
Kreditkort: När du betalar med ett kreditkort lånar du pengarna av kortutgivaren. Köpen samlas på en faktura som du betalar i sin helhet utan ränta eller delbetalar med ränta. Köpet går igenom även om pengarna på bankkontot inte räcker just då, så länge du håller dig under kreditgränsen.
Skillnaden påverkar räntefria dagar, försäkringar, bonus och kreditprövning. Mer om betalningar och konsumentskydd finns hos Finansinspektionen.
Hur skiljer sig korten åt?
Här går vi igenom de viktigaste skillnaderna en i taget. Varje del visar vad som gäller för debetkortet och för kreditkortet.
Kreditprövning och ansökan
Debetkort: Någon kreditprövning behövs inte, eftersom det inte finns någon kredit. Du får kortet när du öppnar ett konto hos banken.
Kreditkort: Kortutgivaren gör en kreditprövning, ofta med en kreditupplysning hos UC. Du behöver vara minst 18 år och ha en inkomst som räcker. En betalningsanmärkning leder oftast till avslag.
Räntefria dagar
Debetkort: Debetkortet har inga räntefria dagar. Pengarna dras direkt och det finns inget lån att betala ränta på.
Kreditkort: Kreditkortet har oftast upp till 45 eller 56 räntefria dagar från köpet till förfallodagen. Betalar du hela fakturan i tid betalar du ingen ränta, men delbetalar du räknas ränta på skulden.
Säkerhet vid obehöriga köp
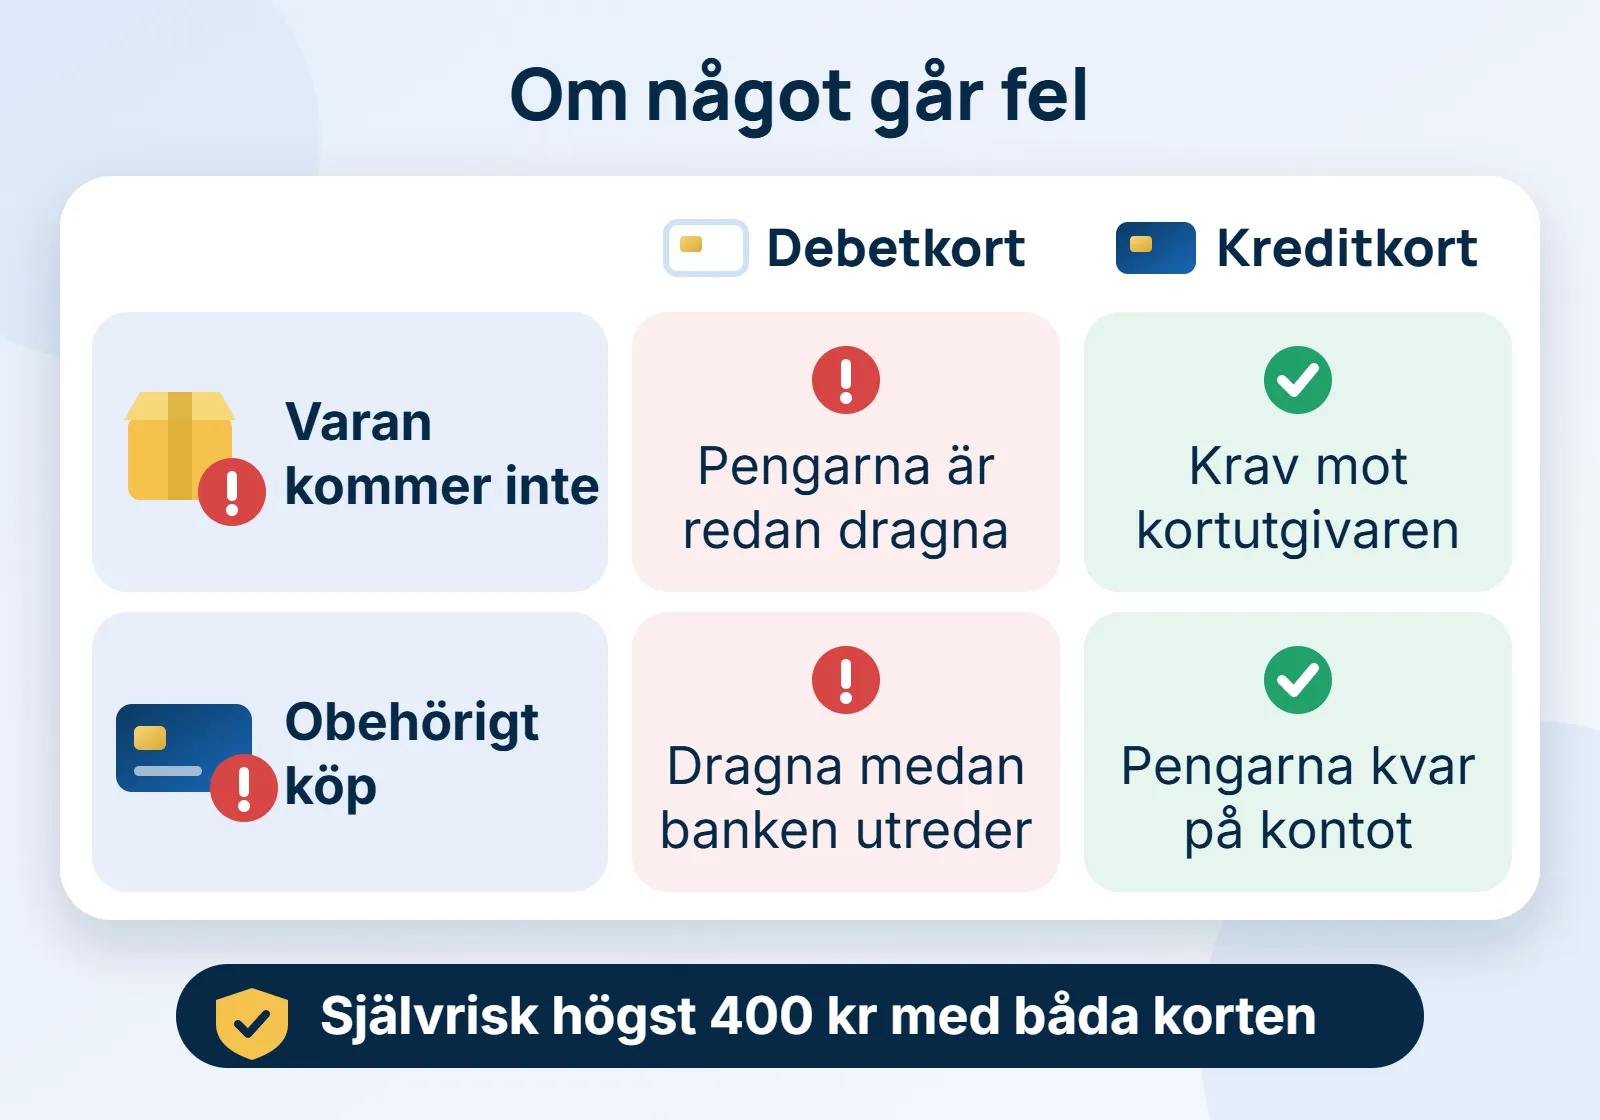
Debetkort: Debetkortet har samma säkerhetsfunktioner som kreditkortet, som BankID och 3D Secure. Används kortet av någon annan är självrisken normalt högst 400 kr, men pengarna är redan dragna från kontot medan banken utreder.
Kreditkort: Samma regel om högst 400 kr i självrisk gäller, men pengarna finns kvar på ditt bankkonto. Om en vara inte levereras kan du också rikta samma krav mot kortutgivaren som mot säljaren.
Försäkringar
Debetkort: Debetkort har sällan försäkringar som ingår. Vill du ha en reseförsäkring via kortet behöver du oftast ett kreditkort.
Kreditkort: Många kreditkort har en reseförsäkring som gäller när du betalar resan med kortet. Collector Black har reseförsäkring med avbeställningsskydd och täcker självrisken för hyrbil med upp till 15 000 kr.
Bonus och förmåner
Debetkort: Debetkort har sällan bonusprogram. Det du vinner är i stället att kortet ofta ingår utan extra kostnad.
Kreditkort: Kreditkort har ofta bonus. Bank Norwegian ger 0,5 procent cashback, re:member flex ger rabatt på upp till 25 procent i över 300 webbutiker och Coop Mastercard Mer ger 0,5 poäng Extrabonus per krona.
Användning på resor
Debetkort: Debetkortet fungerar utomlands, men hotell och biluthyrare vill ofta ha ett kreditkort som garanti. Reseförsäkring saknas oftast.
Kreditkort: Kreditkortet passar bäst på resor, eftersom hotell och biluthyrare tar det som garanti. Med 0 procent valutapåslag, som hos Avida Black och Collector Black, kostar köp i utländsk valuta inget extra.
Risk för skulder
Debetkort: Med debetkortet kan du bara handla för pengar som finns på kontot. Räcker inte pengarna går köpet inte igenom.
Kreditkort: Kreditkortet kan ge skulder om du handlar för mer än du kan betala. Delbetalar du kostar krediten mellan 12,60 och 24,36 procent i effektiv ränta bland korten vi har granskat.
Avgifter
Debetkort: Debetkortet ingår ofta i bankens kontopaket. Vissa banker tar en avgift för paketet, men kortet i sig kostar sällan något extra.
Kreditkort: Årsavgiften är 0 kr hos Bank Norwegian, re:member flex, Collector Purple och Avida Black. Collector Black kostar 195 kr om året, medan Coop Mastercard Mer och MoreGolf Mastercard kostar 295 kr med första året gratis.
Den största skillnaden i vardagen är att kreditkortet ger räntefria dagar, medan debetkortet drar pengarna direkt. Räknaren visar hur många dagar du får på dig att betala beroende på när du handlar.
Räknaren utgår från att köpen samlas under en kalendermånad och att fakturan förfaller i månaden efter, vilket är vanligast. Hur just ditt kort räknar står i villkoren och i recensionen av kortet.
Vilket kort ska du välja i åtta vanliga situationer?
Här är åtta vanliga situationer och vilket kort som passar bäst i varje. Exemplen förutsätter att du betalar kreditkortets faktura i tid.
Vardagsköp på Ica eller Coop
Du handlar mat för 500 kr i butiken. Båda korten fungerar lika bra.
Bäst: Kreditkortet. Bank Norwegian ger 0,5 procent cashback, vilket blir 2,50 kr på köpet och 300 kr om året om du handlar mat för 60 000 kr. Handlar du på Coop ger Coop Mastercard Mer 0,5 poäng Extrabonus per krona.
Bokning av flyg och hotell
Du bokar flyg och hotell för 12 000 kr. Betalningen sker i euro.
Bäst: Kreditkortet. Med Collector Black eller Avida Black ingår reseförsäkring när du betalar tillräckligt stor del av resan med kortet. Båda har 0 procent valutapåslag, vilket sparar 240 kr jämfört med ett kort som tar 2 procent.
Begagnad bil från en privatperson
Du köper en begagnad bil för 50 000 kr av en privatperson. Privatpersoner tar sällan kort.
Bäst: Banköverföring eller Swish. Ett kreditkort fungerar sällan i den här situationen. Kreditgränsen räcker dessutom ofta inte till hela beloppet.
Tonåringens första kort
Ditt barn ska få sitt första kort som 16-åring. Kreditkort går bara att få från 18 år.
Bäst: Debetkortet. Ingen kreditprövning behövs och det finns ingen risk för skulder, så tonåringen kan lära sig hantera pengar på ett tryggt sätt.
Köp hos en okänd webbutik
Du köper en vara från en webbutik som du inte har handlat hos tidigare. Du vet inte om butiken är seriös.
Bäst: Kreditkortet. Om varan inte levereras kan du rikta samma krav mot kortutgivaren som mot säljaren. Med ett debetkort är pengarna redan dragna från ditt konto.
Hyra och räkningar
Du ska betala hyran på 8 000 kr och andra räkningar. Hyresvärdar och de flesta företag tar betalt via bankgiro eller autogiro.
Bäst: Betalning från bankkontot. Hur det går att betala räkningar med kreditkort går vi igenom i guiden om att betala räkningar med kreditkort.
Okända köp efter ett dataintrång
Du upptäcker okända köp för 5 000 kr efter att ha handlat hos en webbutik som har haft ett dataintrång. Kortet behöver spärras direkt.
Bäst: Kreditkortet. Självrisken är normalt högst 400 kr med båda korten, men med kreditkortet finns pengarna kvar på ditt bankkonto medan kortutgivaren utreder. Med ett debetkort saknas pengarna på kontot tills banken har betalat tillbaka.
Tight ekonomi före lönen
Du har 200 kr kvar på kontot fyra dagar före lönen och behöver handla mat. Frågan är om du ska låna till maten.
Bäst: Kreditkortet, men bara om du säkert kan betala hela fakturan när lönen kommer. Annars börjar räntan räknas och situationen blir värre. Är pengarna ofta slut före lönen är det bättre att bygga en buffert än att lita på krediten.
Vilka kreditkort kan du söka hos oss?
Vi granskar kreditkort och har inga debetkort i topplistan. Debetkort får du hos din egen bank, där de oftast ingår i kontopaketet.
Kreditkort som går att söka via oss
- re:member flex: Kortet har 0 kr i årsavgift och individuell ränta från 9,74 procent.
- Bank Norwegian: Kortet har 0 kr i årsavgift, 0 kr i uttagsavgift och 0,5 procent cashback.
- Collector Purple: Kortet har 0 kr i årsavgift och en effektiv ränta på 12,60 procent.
- Collector Black: Kortet kostar 195 kr om året och har 0 procent valutapåslag och reseförsäkring.
- Avida Black: Kortet har 0 kr i årsavgift och 0 procent valutapåslag.
- Coop Mastercard Mer: Kortet är gratis första året och ger 0,5 poäng Extrabonus per krona.
- MoreGolf Mastercard: Kortet är gratis första året och ger poäng på golfköp hos kortets partner.
Alla kort finns med villkor och ansökningsknapp på sina egna sidor, till exempel Collector Purple och MoreGolf Mastercard. Topplistan över alla kort hittar du på startsidan.
Tumregeln vid val
Använd debetkortet för små köp, räkningar och kontantuttag. Använd kreditkortet för resor, köp på nätet och större köp.
På så sätt får du det bästa av båda korten. Kostnaden blir låg, eftersom flera kreditkort saknar årsavgift och debetkortet oftast ingår i kontopaketet.
När passar debetkort bäst?
Debetkortet är det bästa valet i några tydliga situationer. Gemensamt för dem är att du vill ha full kontroll över pengarna.
Tight ekonomi: Med debetkortet kan du inte låna pengar som du inte har råd att betala tillbaka. Du handlar bara för det som finns på kontot.
Små köp i butik: För små köp i butik är debetkortet lika smidigt som kreditkortet. Använder du inte någon bonus spelar valet liten roll.
Problem med krediter: Har du en betalningsanmärkning är debetkortet ofta det enda kortet du kan få. Mer om det finns på sidan om kreditkort med betalningsanmärkning.
Tonåringar och unga vuxna: Som första kort är debetkortet tryggt. Risken för skulder är noll medan man lär sig hantera pengar.
Räkningar: Bankgiro och autogiro betalas från bankkontot. För räkningar är betalning från kontot det vanliga.
Kontroll över utgifterna: Med debetkortet ser du köpen direkt på kontot. Vissa tycker att det ger bättre överblick än en samlad faktura månaden efter.
När passar kreditkort bäst?
Kreditkortet vinner i situationer där räntefria dagar, försäkringar och skydd gör skillnad. Det förutsätter att du betalar hela fakturan i tid.
Resor: Reseförsäkring, 0 procent valutapåslag på vissa kort och möjligheten att lämna kortet som garanti gör kreditkortet till ett bra val på resan. Det gäller både i Sverige och utomlands.
Köp på nätet: Om en vara inte levereras kan du rikta samma krav mot kortutgivaren som mot säljaren. Det är särskilt värdefullt hos mindre kända webbutiker.
Större köp: Vid större köp ger kreditkortets konsumentskydd extra trygghet. Visar sig varan vara felaktig har du kortutgivaren att vända dig till.
Räntefria dagar: Har du ojämna utgifter under månaden kan de räntefria dagarna jämna ut ekonomin. Betalar du hela fakturan i tid kostar det ingenting.
Bonus och cashback: Med Bank Norwegian får du 500 kr i cashback om du handlar för 100 000 kr om året i Sverige. Det är pengar som du annars inte hade fått.
Hotell och hyrbil: Många hotell och biluthyrare vill ha ett kreditkort som garanti när du checkar in. Debetkort fungerar ibland, men kreditkort är det vanliga.
Hur fungerar det att ha båda korten?
För många är det bästa att ha både ett debetkort och ett kreditkort och välja kort efter situation. Så här kan uppdelningen se ut.
Debetkortet för
- Små vardagsköp: Små köp där bonusen ändå blir liten passar debetkortet.
- Kontantuttag: Kreditkort tar ofta en avgift för uttag, till exempel 3 procent hos re:member flex och Avida Black.
- Räkningar: Autogiro och bankgiro dras från bankkontot.
- Reserv: Debetkortet fungerar som reserv om kreditkortet är spärrat eller borta.
Kreditkortet för
- Större köp: Cashback och konsumentskydd ger mest värde när beloppet är större.
- Resor: Flyg, hotell och hyrbil betalar du med kreditkortet för att få reseförsäkringen.
- Köp på nätet: Kreditkortet ger ett starkare skydd om något går fel.
- Köp i utländsk valuta: Ett kort med 0 procent valutapåslag gör köpen billigare.
Kombinationen kostar lite, eftersom flera kreditkort saknar årsavgift och debetkortet oftast ingår i kontopaketet. Mer om dina rättigheter när du betalar finns på Konsumentverkets sida om pengar och betalningar.
Att låna kostar pengar
Ett kreditkort kan bli en skuldfälla om du handlar för mer än du kan betala. Betalar du inte fakturan i tid får du betala dröjsmålsränta och riskerar en betalningsanmärkning som syns i tre år.
Använd kreditkortet som ett betalmedel och inte som en lånekälla. Är ekonomin tight kan debetkortet vara det säkrare valet. Budget- och skuldrådgivningen i din kommun hjälper dig kostnadsfritt.
Vanliga frågor
Är ett bankkort samma sak som ett debetkort?
Ja, i Sverige kallas debetkortet oftast bankkort. Pengarna dras direkt från bankkontot när du betalar.
Är Visa och Mastercard debetkort eller kreditkort?
Båda, eftersom Visa och Mastercard är kortnätverk som finns på både debetkort och kreditkort. Bank Norwegian är till exempel ett kreditkort från Visa. Mer om nätverken finns i guiden om skillnaden mellan Visa och Mastercard.
Kostar det att ha ett kreditkort som jag inte använder?
Har kortet 0 kr i årsavgift kostar det inget att ha det, som hos Bank Norwegian, re:member flex, Collector Purple och Avida Black. Kreditgränsen syns ändå och räknas in när du söker andra lån.
Påverkar ett kreditkort mina chanser att få bolån?
Ja, många banker räknar med kreditgränsen på dina kort när de bedömer en ansökan om bolån, även om du inte använder krediten. Ett debetkort påverkar inte bedömningen, eftersom det inte är en kredit.
Får butiken ta extra betalt när jag använder kreditkort?
Nej, i Sverige får en butik inte ta ut en särskild avgift för att du betalar med kort. Det gäller både debetkort och kreditkort, men förbudet gäller inte i alla länder.
Läs vidare
Källor
