Innehåll
Du skyddar kreditkortet mot bedrägerier genom att aldrig lämna ut koder eller godkänna något i BankID som du inte själv har startat, slå på aviseringar för varje köp och spärra kortet direkt om något verkar fel. Lagen skyddar dig också. Huvudregeln är att du inte blir betalningsskyldig för obehöriga köp. Har du inte skyddat din kod kan du få stå för högst 400 kr.
Köp på nätet ska i regel godkännas med BankID eller kortutgivarens app. I butik kan du blippa kortet utan pinkod för belopp upp till 400 kr, så ett borttappat kort behöver spärras direkt.
Så säkert är ett kreditkort
Ett kreditkort har tre lager av skydd. Betaltjänstlagen begränsar ditt ansvar vid obehöriga köp, 3D Secure kräver att köp på nätet godkänns i två steg och kortutgivarna övervakar köpen för att stoppa avvikande transaktioner. Ett vanligt hot är i stället bedragare som lurar dig att själv lämna ut koder eller godkänna betalningar.
Snabbfakta om kreditkort och säkerhet
| Begrepp | Förklaring |
|---|---|
| Ditt ansvar | Högst 400 kr om du inte har skyddat din kod, upp till 12 000 kr vid grov oaktsamhet |
| 3D Secure | Köp på nätet godkänns med BankID eller kortutgivarens app |
| Visa Secure | Visas namn på 3D Secure, tidigare Verified by Visa |
| Mastercard Identity Check | Mastercards namn på 3D Secure, tidigare SecureCode |
| Ersättningskod | Apple Pay, Google Pay och Samsung Pay skickar en kod i stället för kortnumret |
| Blippa utan pinkod | Upp till 400 kr per köp |
| Reklamation | Senast 13 månader efter köpet |
| Polisanmälan | På polisen.se eller via 114 14 |
Hur säkert är ett kreditkort i Sverige?
Betalningsmarknaden i Sverige är överlag säker, men bedrägerier och penningtvätt är fortfarande problem som tas upp i Riksbankens betalningsrapport 2026. För dig som kortinnehavare betyder det att du behöver skydda dig mot bedragare som försöker lura dig, även om tekniken i kortet är säker.
EU:s regler om stark kundautentisering gör att köp på nätet i regel måste godkännas i två steg. I Sverige sker det oftast med BankID eller kortutgivarens app, vilket gör stulna kortnummer mindre värda för bedragare.
Kreditkortet har också en fördel jämfört med Swish och betalkort. Pengarna dras inte direkt från ditt bankkonto, så ett obehörigt köp påverkar inte lönekontot medan du reklamerar. Har säljaren inte levererat kan du dessutom i vissa fall kräva pengarna tillbaka från kortutgivaren.
Vilket skydd ger lagen?
Betaltjänstlagen reglerar hur mycket du kan behöva betala när någon har använt ditt kort utan lov. Huvudregeln är att du inte blir betalningsskyldig för obehöriga uttag.
Ditt ansvar vid obehöriga köp
- Högst 400 kr: Beror köpen på att du inte har skyddat din kod kan du få stå för upp till 400 kr.
- Högst 12 000 kr: Har du varit grovt oaktsam kan du få stå för upp till 12 000 kr.
- Hela beloppet: Har du agerat särskilt klandervärt finns ingen övre gräns.
- Reklamation: Du ska reklamera så snart du upptäcker köpet och senast 13 månader efter att det gjordes.
Det är banken som har bevisbördan och som ska visa att du har varit oaktsam. Har du själv gjort en överföring på en bedragares uppmaning, till exempel med Swish, bedöms det ofta inte som en obehörig transaktion. Läs mer om reglerna vid bank- och kortbedrägerier.
Hur fungerar 3D Secure?
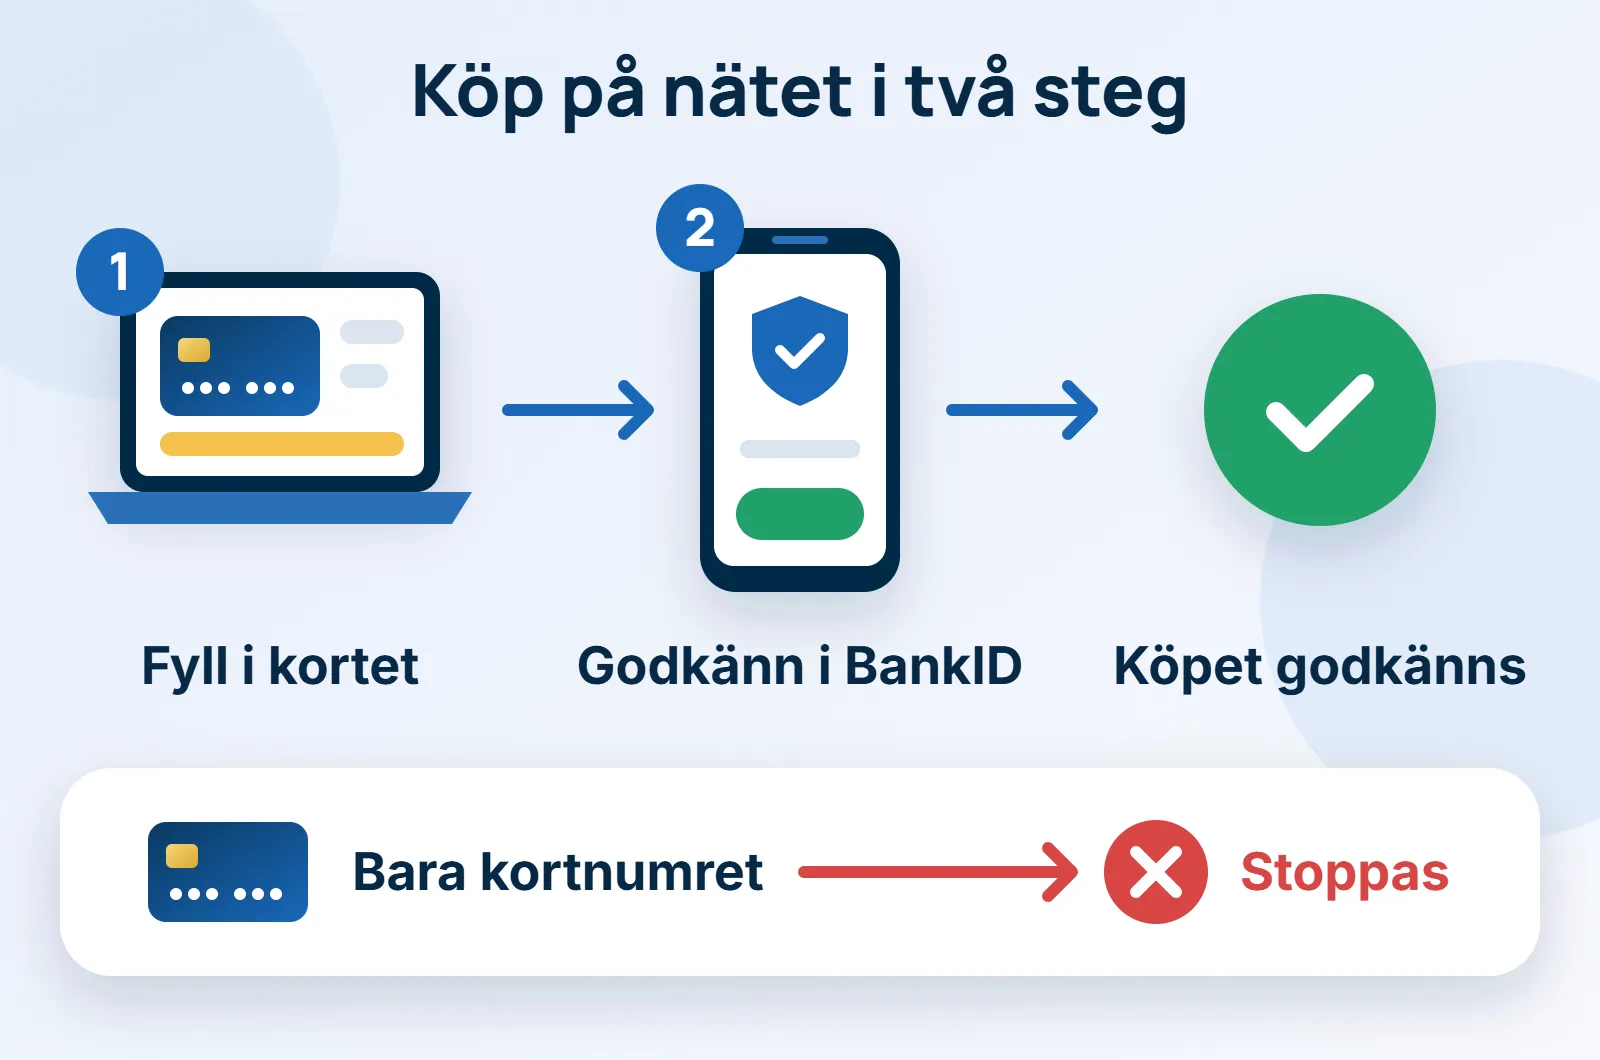
3D Secure är samlingsnamnet för de system som Visa och Mastercard använder för att godkänna köp på nätet i två steg. Namnet skiljer sig mellan korten, men funktionen är densamma.
Skydden som gör kortköp säkrare
- Visa Secure: Visas version av 3D Secure hette tidigare Verified by Visa. När du handlar på nätet godkänner du köpet i BankID eller i kortutgivarens app.
- Mastercard Identity Check: Mastercards version hette tidigare SecureCode och fungerar på samma sätt. En bedragare med ditt kortnummer behöver då också din mobil och din kod för att kunna handla.
- Ersättningskod i mobilen: Betalar du med Apple Pay, Google Pay eller Samsung Pay får butiken en ersättningskod i stället för ditt kortnummer. Läcker butikens system är ditt riktiga kortnummer fortfarande skyddat.
- Övervakning av köp: Kortutgivarna övervakar köpen och kan stoppa ovanliga transaktioner tills du har bekräftat dem. Det kan störa på en resa men stoppar ofta bedrägeriförsök.
Vilka bedrägerier är vanligast i Sverige?
Bedragarna byter metoder hela tiden, men de flesta försök bygger på att få dig att lämna ut uppgifter eller godkänna något. Här är fyra vanliga typer av bedrägerier mot kortinnehavare.
Nätfiske via mejl
Du får ett mejl som ser ut att komma från din bank, din kortutgivare, ett känt företag eller en myndighet. Mejlet ber dig logga in via en länk för att bekräfta uppgifter eller lösa ett problem, men länken leder till en falsk sida.
När du loggar in på den falska sidan får bedragaren dina uppgifter och kan försöka lura dig att godkänna en inloggning eller betalning i BankID. Logga därför alltid in via kortutgivarens app eller genom att själv skriva in adressen till webbplatsen.
Telefonbedrägerier
Någon ringer och säger sig vara från din bank, polisen eller en myndighet. Personen kan känna till uppgifter om dig och försöker skapa stress, till exempel genom att påstå att pengar står på spel. Målet är att du ska legitimera dig med BankID, flytta pengar eller godkänna en betalning.
Samtalet kan se ut att komma från bankens riktiga nummer. Lägg på och ring själv upp banken på numret från bankens webbplats. Identifiera dig aldrig med BankID när någon ringer och ber om det. Sveriges banker och Svenska Bankföreningen startade kampanjen Svårlurad 2023 för att varna för just telefonbedrägerier.
Bedrägerier via sms
Sms-varianten av nätfiske kommer ofta som ett meddelande om ett försenat paket, en obetald faktura eller misstänkt aktivitet på kontot. Meddelandet innehåller en länk till en falsk sida där du ombeds logga in eller betala en liten avgift.
Klicka aldrig på länkar i sms som ber dig logga in eller betala. Öppna i stället företagets eller myndighetens app eller webbplats själv.
Skimming och stöld av kortet
Vid skimming sätter bedragaren en dold läsare på en bankomat eller terminal som kopierar kortets magnetremsa. Kopian kan användas där chip och pinkod inte krävs, vilket är vanligare i vissa länder utomlands än i Sverige.
Blir kortet stulet kan tjuven blippa det för köp upp till 400 kr utan pinkod. Spärra därför kortet direkt när du märker att det är borta.
Vad gör du vid bedrägeri eller om kortet blir stulet?
Ju snabbare du agerar, desto mindre blir skadan. Följ stegen i den här ordningen.
Fem steg vid bedrägeri
- Spärra kortet: Spärra kortet i kortutgivarens app eller ring spärrtjänsten. Spärrnumren till de vanligaste korten finns på sidan om att spärra kreditkort.
- Kontakta kortutgivaren: Berätta vad som har hänt och reklamera de obehöriga köpen skriftligt.
- Polisanmäl: Gör en polisanmälan på polisen.se eller ring 114 14. Kortet ska vara spärrat innan du gör anmälan.
- Byt lösenord: Byt lösenord till e-post, bank och andra viktiga tjänster om bedrägeriet började med en inloggning. Slå på tvåstegsverifiering där det går.
- Bevaka kontot: Gå igenom köpen de närmaste veckorna och anmäl nya misstänkta köp till kortutgivaren direkt.
Tumregeln vid misstanke om bedrägeri
Spärra först och fråga sedan, om något känns fel. Ett kort som spärras i onödan är bara krångligt, medan ett stulet kort som inte spärras kan kosta tusentals kronor. Ring alltid kortutgivaren på numret från kortutgivarens egen webbplats eller app.
Det första du gör är att spärra kortet. Välj ditt kort nedan för att få fram spärrnumret direkt.
Numren kommer från kortutgivarnas egna sidor. Spärra kortet så fort du märker att det är borta, och anmäl obehöriga köp till utgivaren.
Hur förebygger du bedrägerier?
Det bästa skyddet är att bedragaren aldrig får tag på dina koder eller ditt godkännande. Vanorna nedan gör stor skillnad.
Vanor som skyddar kortet
- Lita inte på oväntade kontakter: Mejl, sms och samtal som ber dig logga in eller godkänna något ska du alltid misstänka. Ring själv upp kortutgivaren på det officiella numret.
- Använd unika lösenord: Ha ett eget starkt lösenord för varje viktig tjänst. En lösenordshanterare gör det lättare att hålla reda på dem.
- Slå på tvåstegsverifiering: Använd tvåstegsverifiering för e-post, sociala medier och andra tjänster där det finns.
- Slå på aviseringar: Låt kortutgivarens app visa en avisering för varje köp. Då ser du ett obehörigt köp på en gång.
- Gå igenom köpen ofta: Kontrollera köpen i appen minst en gång i veckan. Ju tidigare du upptäcker ett bedrägeri, desto enklare är det att reklamera.
- Betala med kreditkort vid större köp: Vid resor, hotell och större köp på nätet ger kreditkortet ett extra skydd om säljaren inte levererar.
- Var försiktig med öppna nätverk: Undvik att logga in på banken via öppna wifi-nätverk på kaféer och flygplatser. Använd hellre mobilens eget nät.
Läs mer om vanliga typer av bedrägerier och hur de fungerar. Ju fler varianter du känner igen, desto lättare är det att lägga på luren i tid.
Hur handlar du säkert på nätet?
Många kortbedrägerier sker på nätet. Tänk på det här innan du skriver in kortuppgifterna.
Så handlar du säkert på nätet
- Kontrollera adressen: Läs hela webbadressen innan du betalar. Falska butiker använder ofta namn som liknar en känd butik.
- Titta efter hänglåset: Adressen ska börja med https och ha ett hänglås i webbläsaren. Hänglåset betyder att trafiken är krypterad, men inte att butiken är seriös.
- Spara kortet med försiktighet: Spara bara kortuppgifterna hos butiker som du handlar hos ofta och litar på. Hos okända butiker skriver du hellre in uppgifterna varje gång.
- Betala med mobilen när det går: Med Apple Pay eller Google Pay i kassan får butiken aldrig ditt riktiga kortnummer.
- Låt dig inte stressas: Erbjudanden som bara gäller i några minuter är ett vanligt knep. Verkar ett pris för bra för att vara sant är det ofta en bluff.
Att låna kostar pengar
Ett kreditkort har ett starkt skydd mot bedrägerier, men skulden på kortet ska betalas i tid. Betalar du inte fakturan i tid riskerar du dröjsmålsränta, påminnelseavgifter och till sist en betalningsanmärkning.
En betalningsanmärkning finns kvar hos kreditupplysningsföretagen i tre år och kan göra det svårt att hyra bostad eller få nya krediter. Använd kortet som betalmedel och inte som ett lån. Behöver du hjälp kan du vända dig till budget- och skuldrådgivningen i din kommun, som är gratis.
Vanliga frågor om kreditkort och säkerhet
Hur känner jag igen ett nätfiskemejl?
Nätfiskemejl har ofta ett allmänt tilltal i stället för ditt namn, en avsändaradress som inte stämmer och krav på att du ska agera snabbt. Länken leder ofta till en adress som liknar bankens men inte är den. Logga in via bankens app eller skriv själv in adressen i stället för att klicka.
Vad är skillnaden mellan en ersättningskod och 3D Secure?
En ersättningskod skyddar kortnumret genom att butiken får en kod i stället för det riktiga numret. 3D Secure skyddar mot att någon som redan har kortnumret handlar på nätet, eftersom köpet måste godkännas i BankID eller kortutgivarens app. De två skydden kompletterar varandra.
Kan någon handla med mitt kort om de bara har kortnumret?
Det är svårare i dag, eftersom de flesta köp på nätet måste godkännas med BankID eller kortutgivarens app. Vissa köp är undantagna från kravet, så bevaka ändå köpen i appen. Har någon fått tag på ditt kortnummer ska du spärra kortet och få ett nytt.
Varför stoppas mitt kort ibland utomlands?
Kortutgivarna övervakar köpen och kan stoppa ett köp som avviker från hur du brukar använda kortet. Bekräfta köpet i appen eller ring kortutgivaren, så brukar kortet fungera igen.
Vad gör jag om jag har klickat på en länk i ett bluff-sms?
Spärra kortet om du har skrivit in kortuppgifterna och kontakta kortutgivaren direkt. Har du loggat in med BankID eller lämnat ut koder ska du också ringa banken och byta lösenord. Gör sedan en polisanmälan på polisen.se eller via 114 14.
Gäller samma skydd när jag betalar med kortet i mobilen?
Ja, ett köp med Apple Pay, Google Pay eller Samsung Pay är ett vanligt kortköp och omfattas av samma regler vid obehöriga köp. Mobilen ger ett extra skydd, eftersom varje köp godkänns med kod, fingeravtryck eller ansikte.
Läs vidare
Källor
