Innehåll
Du jämför kreditkort genom att ställa samma frågor till varje kort: vad kostar kortet per år, vilken effektiv ränta gäller om du delbetalar och hur mycket läggs på när du handlar i en annan valuta? Bland korten som går att söka via oss kostar re:member flex och Bank Norwegian 0 kr om året. Collector Purple har en effektiv ränta på 12,60 %, medan Collector Black och Avida Black tar 0 % i valutapåslag.
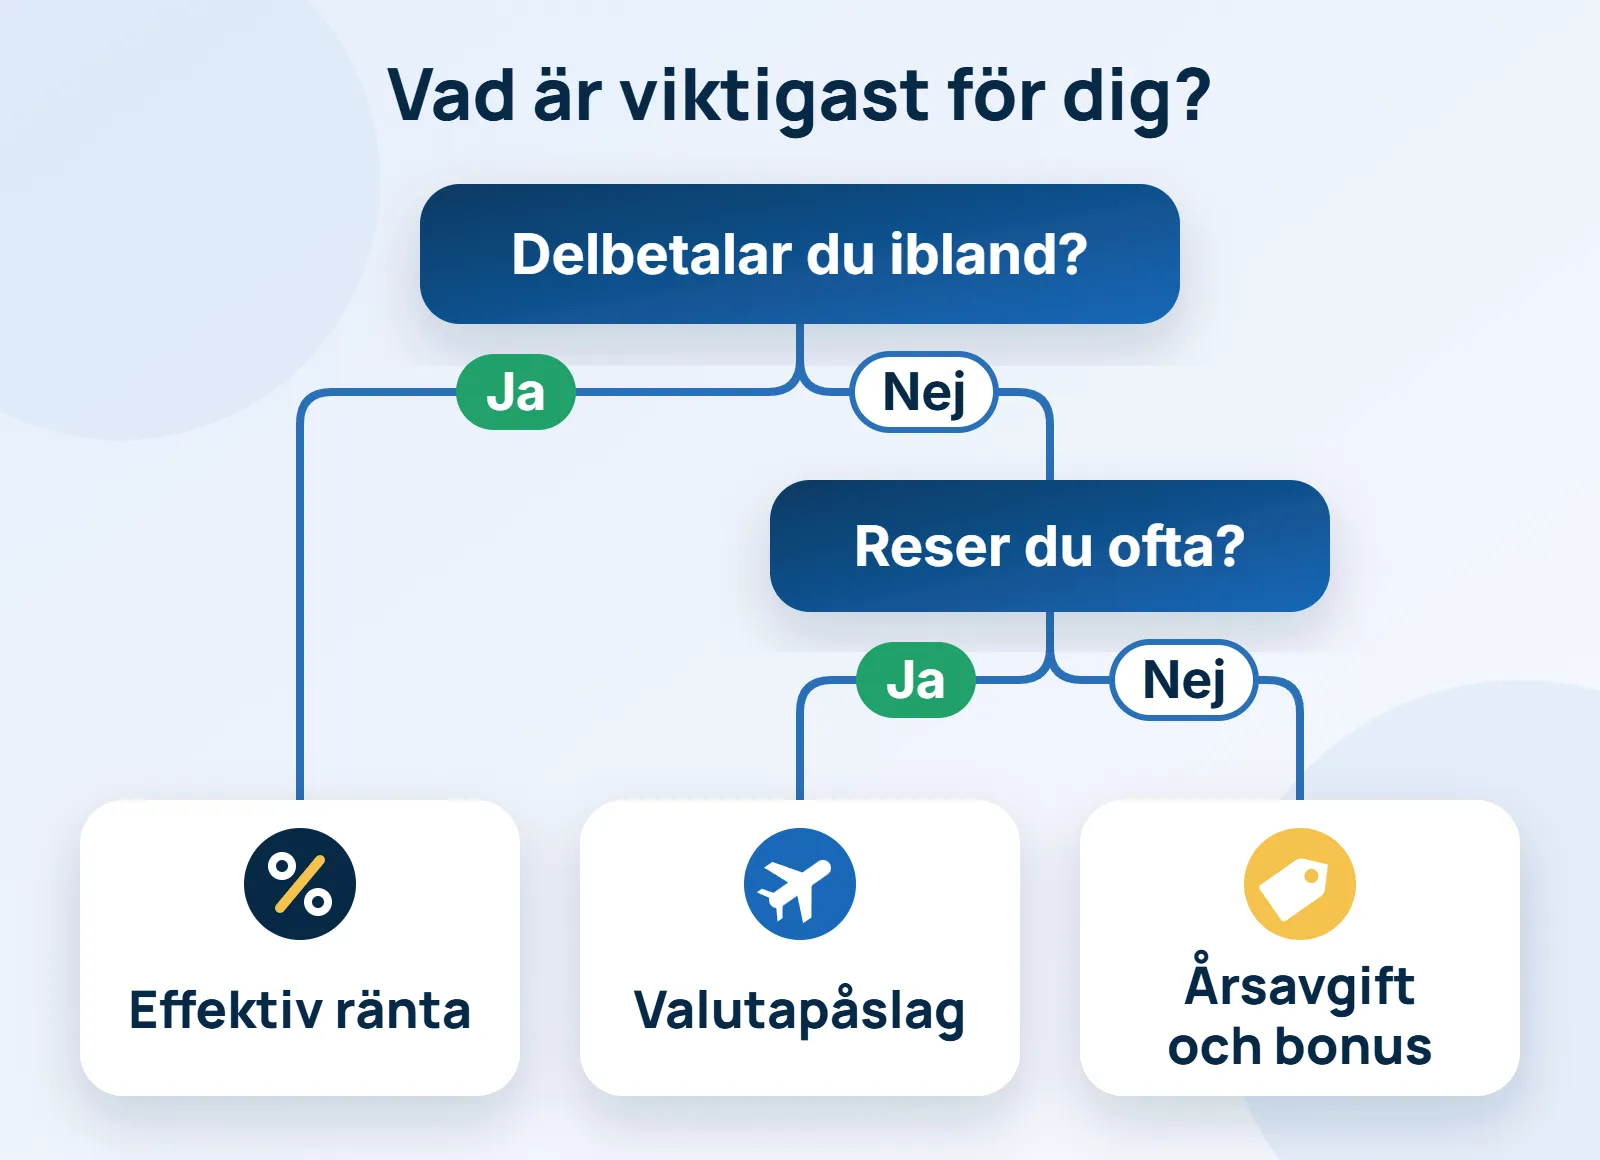
Vilket kort som blir billigast beror på hur du använder det. Betalar du alltid hela fakturan i tid kostar krediten ingenting. Då avgör årsavgiften, valutapåslaget och bonusen vilket kort som lönar sig, medan den effektiva räntan är den viktigaste siffran för dig som ofta delbetalar.
I korthet
Använder du kortet sällan räcker ett kort med 0 kr i årsavgift. Handlar du ofta i utländsk valuta sparar du mer på 0 % i valutapåslag än de flesta bonusprogram ger tillbaka. Handlar du mycket på Coop ger Coop Mastercard Mer Extrabonus på alla köp.
Planerar du att delbetala ska du räkna på den effektiva räntan och aldrig bara på den nominella. Kortet re:member flex sätter räntan efter din ekonomi, så två personer kan få olika ränta på samma kort.
Snabbfakta om korten som går att söka
Tabellen visar de viktigaste villkoren för de sju kort som går att söka direkt via oss. Effektiv ränta är vad krediten kostar per år om du delbetalar, med avgifter och ränta på ränta inräknade.
| Kort | Årsavgift | Effektiv ränta | Valutapåslag | Räntefritt |
|---|---|---|---|---|
| re:member flex | 0 kr | 18,91 % (individuell ränta 9,74 till 21,90 %) | 2 % | Upp till 56 dagar |
| Bank Norwegian | 0 kr | 24,36 % | 1,99 % | Upp till 45 dagar |
| Collector Black | 195 kr | 22,6 % | 0 % | Upp till 56 dagar |
| Collector Purple | 0 kr | 12,60 % | 2 % | Upp till 56 dagar |
| Avida Black | 0 kr | 21,88 % | 0 % | Upp till 45 dagar |
| Coop Mastercard Mer | 295 kr, 0 kr första året | 18,96 % | 1,75 % | Upp till 55 dagar |
| MoreGolf Mastercard | 295 kr, 0 kr första året | 18,67 % | 1,65 % | Upp till 55 dagar |
Vår topplista
Listan nedan väger samman ränta, årsavgift, bonusvärde och vilken målgrupp kortet passar bäst. Provisioner från kortutgivarna påverkar inte ordningen.
-
★ Avgiftsfritt favoritkort
 4,4 av 5Vårt betyg
Bank Norwegian (NOBA Bank Group)
Bank Norwegian
Avgiftsfritt kreditkort med cashback eller CashPoints
Årsavgift0 krEff. ränta24,36 %RäntefrittUpp till 45 dagarKreditgräns150 000 kr✓ Valbar bonus: 0,5 % cashback eller CashPoints✓ Gratis kontantuttag i hela världen✓ Upp till 5 % CashPoints på Norwegian-flygbiljetter✓ Reseförsäkring när minst 75 % av resan betalas med kortet -
★ Topplista resekort
 4,4 av 5Vårt betyg
Collector (Norion Bank)
Collector Black
Noll valutapåslag och reseskydd för 195 kr om året
Årsavgift195 krEff. ränta22,60 %RäntefrittUpp till 56 dagarKreditgräns50 000 kr✓ 0 % valutapåslag vid köp i annan valuta✓ Avbeställningsskydd och kompletterande reseförsäkring✓ Självriskreducering upp till 15 000 kr på hyrbil utomlands✓ Kostnadsfritt extrakort till någon i hushållet
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
-
Årsavgift0 krEff. ränta24,36 %RäntefrittUpp till 45 dagarKreditgräns150 000 kr
-
Årsavgift195 krEff. ränta22,60 %RäntefrittUpp till 56 dagarKreditgräns50 000 kr
-
Årsavgift295 krEff. ränta18,96 %RäntefrittUpp till 55 dagar
-
Årsavgift0 krEff. ränta12,60 %RäntefrittUpp till 56 dagarKreditgräns50 000 kr
-
Årsavgift295 krEff. ränta18,67 %RäntefrittUpp till 55 dagarKreditgräns160 000 kr
-
Årsavgift0 krEff. ränta21,88 %RäntefrittUpp till 45 dagar
-
Årsavgift0 krEff. ränta18,91 %RäntefrittUpp till 56 dagarKreditgräns120 000 kr
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Vilket kort passar vem?
Korten i topplistan har ganska tydliga profiler. Här är vem varje kort passar bäst, med de villkor som gäller i dag.
Kortet re:member flex är ett allroundkort utan årsavgift där räntan sätts individuellt mellan 9,74 och 21,90 procent. Med en stabil ekonomi kan du få en lägre ränta än på de flesta andra kort. Kortet ger också rabatt på upp till 25 procent i över 300 webbutiker, vilket passar dig som handlar mycket på nätet.
Bank Norwegian är kortet för dig som vill slippa avgifter, även när du tar ut kontanter. Uttagsavgiften är 0 kr och du väljer själv mellan 0,5 procent cashback eller CashPoints på köp i Sverige upp till 100 000 kr per år. Den nominella räntan på 22,00 procent ligger på räntetaket, så kortet passar bäst dig som betalar hela fakturan varje månad.
Collector Black är ett kort för resor, med 0 procent valutapåslag och reseförsäkring med avbeställningsskydd när mer än hälften av resan betalas med kortet. Självrisken när du hyr bil täcks med upp till 15 000 kr. Årsavgiften är 195 kr och du måste vara minst 20 år med en årsinkomst på minst 220 000 kr.
Collector Purple saknar årsavgift och har en effektiv ränta på 12,60 procent, vilket är lågt för ett kreditkort. Kortet passar dig som ibland delbetalar och vill hålla nere räntekostnaden. Valutapåslaget är 2 procent och någon reseförsäkring ingår inte.
Avida Black kombinerar 0 kr i årsavgift med 0 procent valutapåslag, så kortköp i utländsk valuta kostar inget extra. Reseförsäkringen gäller när minst 75 procent av resan betalas med kortet. Räntan är 19,95 procent (effektivt 21,88 procent) med upp till 45 räntefria dagar.
Coop Mastercard Mer passar dig som är medlem i Coop och handlar mycket där. Kortet ger 0,5 poäng Extrabonus per krona på alla köp, allriskförsäkring i 60 dagar på köp från 750 kr och prisgaranti i 90 dagar. Årsavgiften är 295 kr, men första året är gratis.
MoreGolf Mastercard riktar sig till golfare och kräver medlemskap i en golfklubb. Du får 2 poäng per krona på golfköp hos kortets partner och 0,5 poäng per krona på övriga köp. Årsavgiften är 295 kr med första året gratis. Krediten kan bli upp till 160 000 kr.
Välj två kort i duellen nedan för att se dem sida vid sida. Staplarna visar vilket kort som vinner på varje punkt. Längst ner räknas årskostnaden ut med din egen användning.
Vad korten kostar per år med din användning
Årskostnaden räknas med årsavgift, valutapåslag, aviavgift för e-faktura när den är känd och ränta på saldot du delbetalar. Uttagsavgifter är inte med.
Så väljer du rätt kreditkort i fyra steg
- Kartlägg hur du använder kortet: Fundera på hur mycket du handlar per månad, hur ofta du handlar i utländsk valuta och om du brukar delbetala. Svaren styr vilka villkor som väger tyngst för dig.
- Räkna på årsavgiften: En årsavgift lönar sig bara om bonus och försäkringar är värda mer än avgiften i din vardag. Annars är ett kort utan årsavgift som re:member flex eller Avida Black ett bättre val.
- Titta på effektiv ränta om du delbetalar: Den nominella räntan visar inte hela kostnaden, eftersom avgifter och ränta på ränta läggs ovanpå. Några procentenheters skillnad kan bli flera tusen kronor på ett år om skulden är stor.
- Kolla valutapåslaget om du reser: Med 2 procent i påslag kostar 10 000 kr i utlandsköp 200 kr extra, medan ett kort med 0 procent i påslag inte kostar något extra alls. Reser du flera gånger om året blir skillnaden snabbt större än en årsavgift.
Vad är ett kreditkort värt i kronor?
Räkneexemplen nedan visar hur korten står sig för tre typer av användare. Alla exempel förutsätter att hela fakturan betalas i tid varje månad, så att ingen ränta tillkommer.
Vardagsanvändaren med 60 000 kr per år på kortet
Med Bank Norwegian i cashbackläge får du 0,5 procent tillbaka, vilket blir 300 kr per år. Coop Mastercard Mer ger 0,5 poäng Extrabonus per krona, alltså 30 000 poäng på samma summa. Med re:member flex får du ingen cashback, men rabatterna på upp till 25 procent i över 300 webbutiker kan vara värda mer om du ändå handlar där.
Coop-kunden med 100 000 kr per år på kortet
Coop Mastercard Mer ger 50 000 poäng Extrabonus på 100 000 kr i köp. Första året är årsavgiften 0 kr och därefter 295 kr om året. Poängen och försäkringarna behöver alltså vara värda mer än 295 kr om året för att kortet ska löna sig.
Resenären med 30 000 kr i utländsk valuta per år
Bank Norwegian tar 1,99 procent i valutapåslag, vilket blir 597 kr per år på 30 000 kr. Avida Black har 0 procent i påslag och 0 kr i årsavgift, så samma köp kostar inget extra. Collector Black har också 0 procent i påslag men kostar 195 kr om året, vilket ändå blir 402 kr billigare än Bank Norwegian med en reseförsäkring på köpet.
Fler kort för resor finns på sidan om kreditkort utan valutapåslag. Där jämför vi korten som inte tar något påslag på köp i utländsk valuta.
Vad är skillnaden mellan nominell och effektiv ränta?
Nominell ränta är den ränta kortutgivaren tar på det du är skyldig. Effektiv ränta räknar in avgifter och att räntan läggs på varje månad, så den visar vad krediten kostar per år. Mer om hur den räknas finns i guiden vad är effektiv ränta på kreditkort.
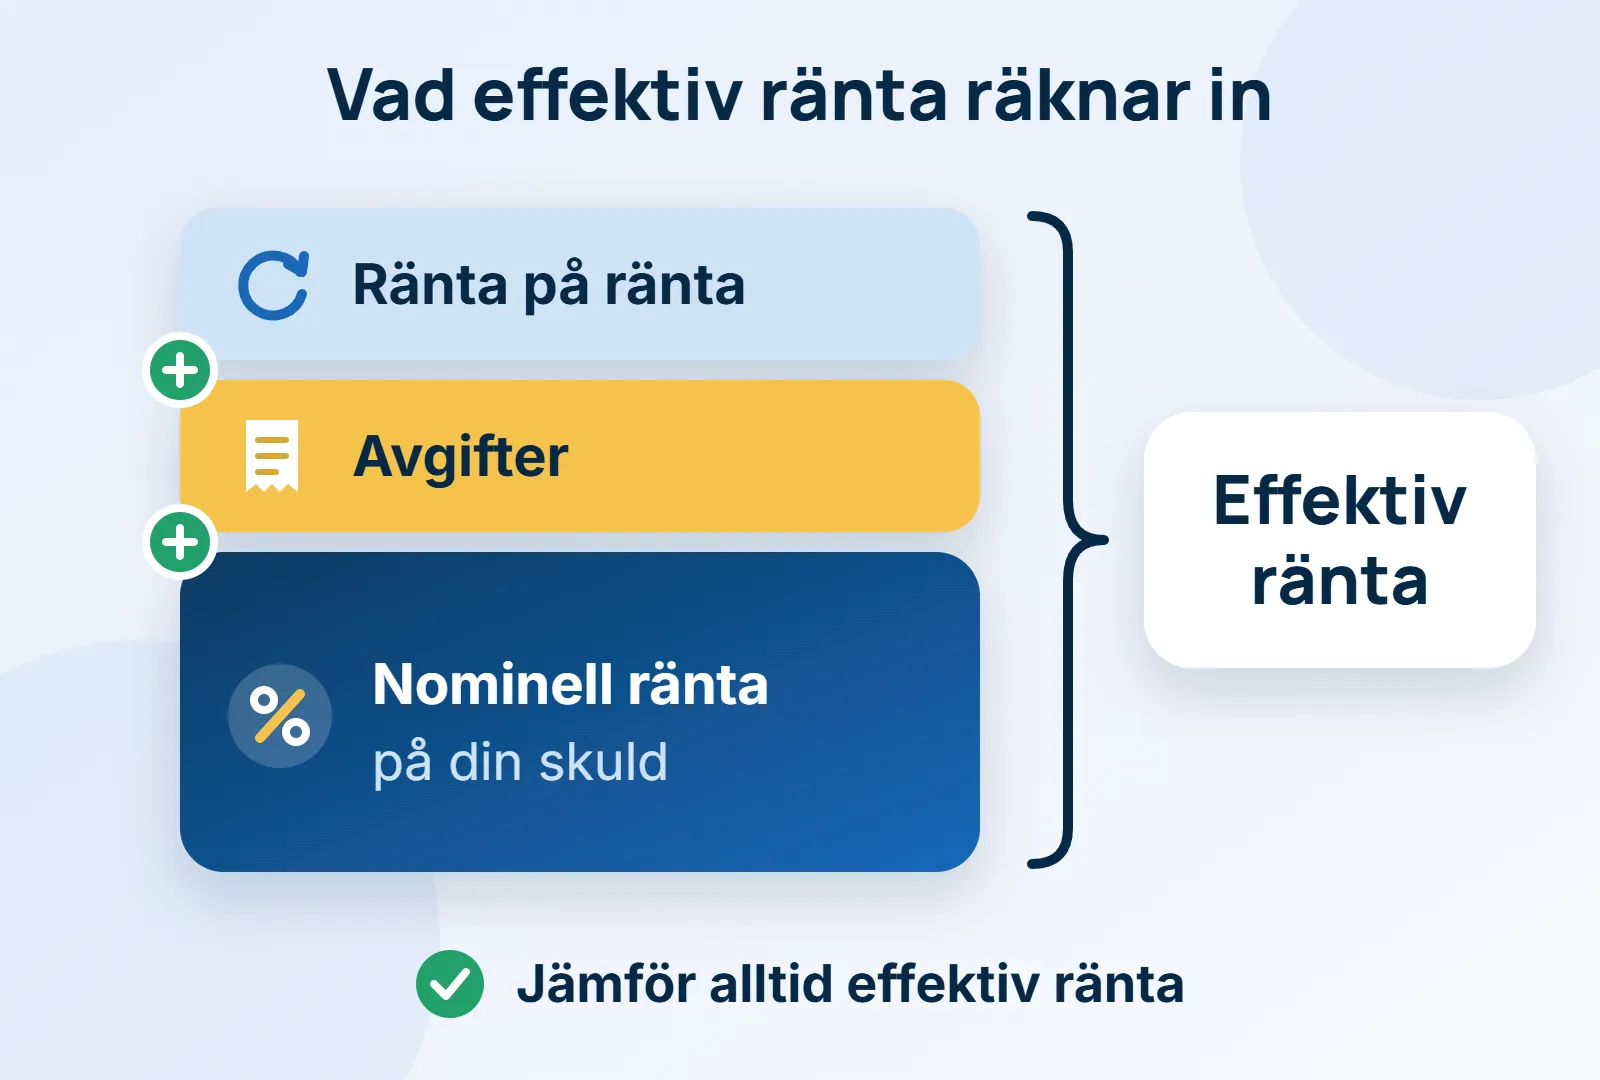
Bank Norwegian har en nominell ränta på 22,00 procent och en effektiv ränta på 24,36 procent. Skillnaden motsvarar att räntan läggs till skulden varje månad, så att du betalar ränta på räntan. Den nominella räntan ligger precis på räntetaket på 22 procent, som är referensräntan på 2,00 procent plus 20 procentenheter.
När du jämför kort ska du därför utgå från den effektiva räntan och inte från den nominella. Räknat på den effektiva räntan kostar en skuld på 30 000 kr under ett år ungefär 7 300 kr med Bank Norwegian och ungefär 3 800 kr med Collector Purple. Skillnaden på cirka 3 500 kr visar varför räntan är den viktigaste siffran om du tänker utnyttja krediten.
Konsumentkreditlagen kräver att reklam för krediter anger den effektiva räntan med ett representativt exempel. Reglerna för kreditgivare finns samlade på Finansinspektionens sida om konsumentkrediter.
Hur går kreditprövningen till?
Varje ansökan om kreditkort leder till en kreditprövning, eftersom konsumentkreditlagen kräver att kortutgivaren kontrollerar att du har råd med krediten. Oftast görs kreditupplysningen hos UC. Kortutgivaren väger sedan din inkomst mot de lån och krediter du redan har.
Vanliga krav för att få ett kreditkort
- Ålder: Du måste vara minst 18 år för re:member flex och Bank Norwegian, medan Collector Black kräver att du har fyllt 20.
- Inkomst: Kortet re:member flex kräver minst 150 000 kr i årsinkomst och Collector Black minst 220 000 kr.
- Betalningsanmärkningar: En betalningsanmärkning leder oftast till avslag, även om varje kortutgivare gör sin egen bedömning.
- Folkbokföring: Du ska vara folkbokförd i Sverige och Bank Norwegian kräver att du har varit det i minst 36 månader.
Får du avslag ska kortutgivaren snarast berätta varför. Bygger beslutet på en kreditupplysning har du rätt att få veta vilka uppgifter som användes och vilken databas de kom ifrån. Mer om dina rättigheter när du lånar finns på Konsumentverkets sida om lån och krediter.
Vilket skydd har du när du handlar med kreditkort?
Ett kreditkort ger ett starkare skydd vid köp än kontanter. Om en vara inte levereras eller är felaktig kan du rikta samma krav mot kortutgivaren som mot säljaren, eftersom konsumentkreditlagen gör kortutgivaren ansvarig lika med säljaren. Kortutgivaren behöver dock aldrig betala mer än det du har betalat med krediten.
Du har 14 dagars ångerrätt på själva kreditavtalet. Ångrar du dig ska du betala tillbaka det du har använt av krediten, med upplupen ränta, inom 30 dagar.
Används kortet av någon annan kan din självrisk bli som mest 400 kr, så länge du inte har varit grovt oaktsam med kortet eller koden. Har du varit grovt oaktsam kan du få betala upp till 12 000 kr. Spärra kortet i appen eller hos kortutgivaren så fort du märker att något är fel. Fler råd finns på sidan om kreditkort och säkerhet.
Kortutgivarna bakom korten på sidan står under tillsyn av Finansinspektionen. Blir du oenig med kortutgivaren kan du vända dig till Allmänna reklamationsnämnden (ARN), som prövar tvisten utan kostnad för dig.
Att låna kostar pengar
Betalar du inte fakturan i tid får du betala dröjsmålsränta på det som är förfallet. Går skulden vidare till Kronofogden kan du få en betalningsanmärkning, som gör det svårare att hyra bostad eller få nya krediter.
Använd kreditkortet som ett betalmedel och inte som en lånekälla. Behöver du hjälp med skulder kan du vända dig till budget- och skuldrådgivningen i din kommun, som är kostnadsfri.
Vanliga frågor
Vilket kreditkort är bäst?
Det beror på hur du använder kortet. Vill du slippa årsavgift passar re:member flex och Bank Norwegian, medan Collector Black och Avida Black är bäst för köp i utländsk valuta tack vare 0 procent i valutapåslag. Handlar du mycket på Coop ger Coop Mastercard Mer Extrabonus på alla köp.
Hur mycket kostar det att ha ett kreditkort?
Betalar du hela fakturan i tid kan ett kort utan årsavgift kosta 0 kr om året, till exempel re:member flex, Bank Norwegian, Collector Purple eller Avida Black. Collector Black kostar 195 kr om året, medan Coop Mastercard Mer och MoreGolf Mastercard kostar 295 kr med första året gratis. Utöver det kan valutapåslag och uttagsavgifter tillkomma. Ränta betalar du bara när du delbetalar.
Vad händer om jag inte betalar fakturan i tid?
Betalar du inte minst det lägsta beloppet på fakturan blir du skyldig dröjsmålsränta på det som är förfallet. Betalar du inte efter påminnelse kan skulden gå till inkasso och sedan till Kronofogden. Fastställer Kronofogden skulden får du en betalningsanmärkning som ligger kvar i tre år.
Kan jag ha flera kreditkort samtidigt?
Ja, många har ett kort utan årsavgift för vardagen och ett kort med 0 procent valutapåslag för resor. Tänk på att varje ansökan ger en ny kreditupplysning. Den sammanlagda kreditgränsen på dina kort räknas också in när du söker nya lån.
Syns det hos UC om jag får avslag?
Ja, kreditupplysningen syns i upplysningshistoriken hos UC i 12 månader, oavsett om ansökan beviljas eller inte. En enstaka upplysning påverkar kreditvärdigheten lite. Många upplysningar på kort tid kan däremot göra det svårare att få nya krediter.
Vad är räntefria dagar?
Räntefria dagar är tiden från köpet till förfallodagen, då du inte betalar någon ränta om du betalar hela fakturan. Hur många dagar du får beror på när i månaden du handlar. Upp till 56 dagar gäller därför ett köp som görs i början av fakturaperioden.
Vad är skillnaden mellan kreditkort och betalkort?
Ett kreditkort ger dig en kredit med räntefria dagar som du kan välja att delbetala. Ett betalkort samlar köpen på en faktura som du betalar i sin helhet varje månad, utan möjlighet att dela upp betalningen. Mer om skillnaderna finns på sidan om kreditkort, betalkort och kontokort.
Läs vidare
Källor
